Cashless Transition: Μεγάλες αλλαγές στα μετρητά και το δίκτυο ΑΤΜ! Αλλάζουν τα ΑΤΜ με σχέδιο «ενοποίησης» - Οι νέες ρυθμίσεις!
Cashless Transition / Μεγάλες αλλαγές στα μετρητά και το δίκτυο ΑΤΜ! Αλλάζουν τα ΑΤΜ με σχέδιο «ενοποίησης» - Οι νέες ρυθμίσεις!
Cashless Transition / Μεγάλες αλλαγές στα μετρητά και το δίκτυο ΑΤΜ! Αλλάζουν τα ΑΤΜ με σχέδιο «ενοποίησης» - Οι νέες ρυθμίσεις!
Το τοπίο γύρω από τη χρήση της φυσικής μορφής χρήματος αλλάζει ραγδαία, καθώς έρχονται μεγάλες αλλαγές για τα μετρητά σε ολόκληρη την Ευρώπη αλλά και την Ελλάδα. Παράλληλα, αναρωτιούνται πολλοί τι συμβαίνει με τα ΑΤΜ, τα οποία μετασχηματίζονται, αναδιοργανώνονται γεωγραφικά και προσαρμόζονται σε αυστηρότερους κανόνες ασφαλείας και νέους περιορισμούς συναλλαγών. Οι νέες ρυθμίσεις για τα όρια αναλήψεων, οι προμήθειες και η σταδιακή μετάβαση προς τις ψηφιακές πληρωμές επανακαθορίζουν την καθημερινότητά μας, επηρεάζοντας άμεσα τον τρόπο με τον οποίο διαχειριζόμαστε τα ρευστά διαθέσιμά μας.
Αλλάζουν τα ΑΤΜ με σχέδιο «ενοποίησης»
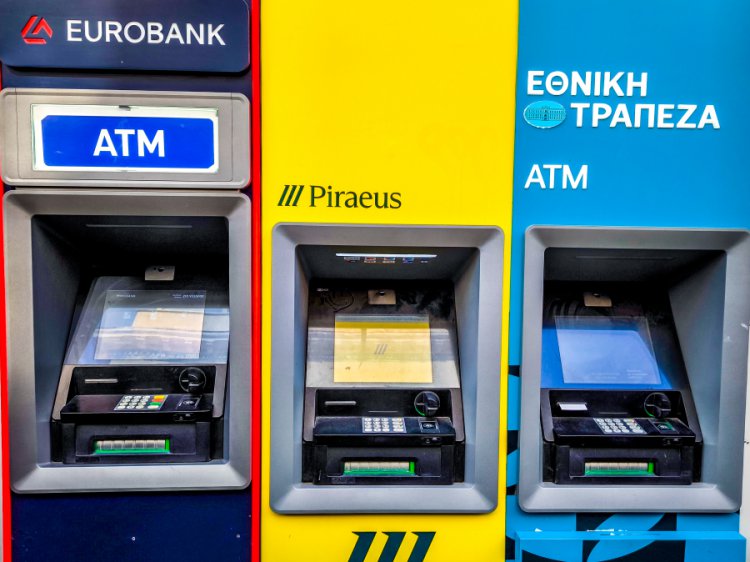
Αλλάζουν τα ΑΤΜ! Το νέο μοντέλο προβλέπει τη δημιουργία μιας κοινοπραξίας (ή την ανάθεση σε τρίτο πάροχο), όπου τα ATM εκτός καταστημάτων (off-site), και σταδιακά ίσως και κάποια εντός, θα χάσουν το “χρώμα” της εκάστοτε τράπεζας (π.χ. πράσινο, μπλε, κόκκινο, κίτρινο) και θα γίνουν «λευκά μηχανήματα» (white-label) κοινής χρήσης.
Οι ελληνικές συστημικές τράπεζες σχεδιάζουν τη δημιουργία κοινοπραξίας για την ενοποίηση των εκτός καταστημάτων (off-site) ATM σε ένα κοινό δίκτυο ουδέτερων «λευκών μηχανημάτων». Η κίνηση αυτή έρχεται ως απάντηση στη μείωση κατά 9% των τραπεζικών ΑΤΜ στην Ελλάδα και ακολουθεί το επιτυχημένο ευρωπαϊκό «γαλλικό μοντέλο» («Cash Services»), με στόχο τη δραστική μείωση του λειτουργικού κόστους, των δαπανών συντήρησης και των χρηματαποστολών.
Τι προβλέπει το σχέδιο ενοποίησης
- Κοινά «λευκά» ATM: Αντί κάθε τράπεζα να διατηρεί δικό της μηχάνημα σε κομβικά σημεία (π.χ. εμπορικά κέντρα, πλατείες), θα εγκατασταθεί ένα κοινό μηχάνημα.
- Έξυπνη αναγνώριση: Μόλις τοποθετείτε την κάρτα σας, το σύστημα θα αναγνωρίζει αυτόματα την τράπεζά σας και θα εμφανίζει το δικό της οικείο ψηφιακό περιβάλλον.
- Πλήρεις υπηρεσίες: Εκτός από αναλήψεις, στα νέα σημεία θα μπορείτε να πραγματοποιείτε καταθέσεις μετρητών και επιταγών.
- Μηδενικές πρόσθετες προμήθειες: Για τους πελάτες των τραπεζών που συμμετέχουν, η χρήση των κοινών ΑΤΜ δεν θα επιφέρει επιπλέον χρεώσεις.
Τα Ευρωπαϊκά Μοντέλα - Πρότυπα
- Το Γαλλικό Μοντέλο (Cash Services): Τέσσερις από τις μεγαλύτερες τράπεζες της Γαλλίας (BNP Paribas, Société Générale, Crédit Mutuel, Banque Populaire) αποφάσισαν να ενώσουν τα ATM τους κάτω από ένα κοινό brand (“Cash Services”). Ο στόχος είναι να μειώσουν τον αριθμό των μηχανημάτων κατά 30%, διατηρώντας όμως την ίδια γεωγραφική κάλυψη.
- Το Πορτογαλικό Μοντέλο (Multibanco): Η Πορτογαλία είναι πρωτοπόρος εδώ και δεκαετίες. Το δίκτυο Multibanco είναι ένα ενιαίο διατραπεζικό δίκτυο. Ο πελάτης οποιασδήποτε τράπεζας χρησιμοποιεί οποιοδήποτε μηχάνημα Multibanco εντελώς δωρεάν, όχι μόνο για αναλήψεις, αλλά για πληρωμή φόρων, λογαριασμών και αγορά εισιτηρίων.
Γιατί έρχονται και στην Ελλάδα;
Αντί να υπάρχουν 4 διαφορετικά ATM (ένα από κάθε συστημική τράπεζα) στο ίδιο εμπορικό κέντρο, στο ίδιο αεροδρόμιο ή σε ένα τουριστικό νησί, θα υπάρχει ένα ή δύο κοινά.
Αυτό λύνει τεράστια προβλήματα για τις ελληνικές τράπεζες:
- Το κόστος ενοικίασης χώρων, συντήρησης, αναβαθμίσεων λογισμικού και -κυρίως- οι ακριβές χρηματαποστολές (CIT) για τον συνεχή ανεφοδιασμό μειώνονται κάθετα.
- Σε απομακρυσμένα χωριά ή νησιά, όπου η διατήρηση ενός ATM από μία μόνο τράπεζα είναι ζημιογόνα, ένα κοινό ATM επιμερίζει το κόστος και στους τέσσερις παίκτες, αποτρέποντας την πλήρη “ερημοποίηση” της περιοχής από μετρητά
Οι αλλαγές στο θεσμικό πλαίσιο! Τι θα σημαίνει αυτό για τον Έλληνα καταναλωτή
Η ανάγκη για αυτή τη μετάβαση επιταχύνθηκε λόγω των πρόσφατων νομοθετικών ρυθμίσεων στην Ελλάδα που άλλαξαν τα δεδομένα:
- Τέλος στις προμήθειες ΔΙΑΣ (στα κοινά ATM): Αν το δίκτυο είναι ενοποιημένο, πρακτικά καταργείται η έννοια του “ξένου ATM” για τα μηχανήματα της κοινοπραξίας. Ο πελάτης της Τράπεζας Α θα σηκώνει χρήματα από το κοινό ATM χωρίς το γνωστό “πέναλτι” των 2-3 ευρώ που ίσχυε μέχρι σήμερα, αφού το μηχάνημα θα ανήκει και στη δική του τράπεζα.
- Πλαφόν σε ανεξάρτητα δίκτυα: Επιβλήθηκε ανώτατο όριο χρέωσης (πλαφόν 1,5€) για αναλήψεις από ΑΤΜ ανεξάρτητων παρόχων (π.χ. Euronet), προστατεύοντας τους καταναλωτές.
- Λιγότερα μηχανήματα συνολικά: Ο απόλυτος αριθμός των ATM στη χώρα θα μειωθεί, καθώς θα κοπούν οι “διπλοκαλύψεις” στα αστικά κέντρα.
- Περισσότερες υπηρεσίες: Τα νέα “ουδέτερα” μηχανήματα αναμένεται να είναι σύγχρονης τεχνολογίας, υποστηρίζοντας ανέπαφες συναλλαγές, άμεσες καταθέσεις και πληρωμές.
- Μετρητά χωρίς ΑΤΜ: Παράλληλα, προωθείται σχέδιο της ΕΕ για αναλήψεις μικρών ποσών (έως 50€) απευθείας από εμπορικά καταστήματα, σούπερ μάρκετ ή καφενεία, ειδικά για την ενίσχυση της επαρχίας.
Ουσιαστικά, η εξέλιξη αυτή επιβεβαιώνει ότι τα μετρητά κοστίζουν πλέον ακριβά στις τράπεζες, και η διαχείρισή τους μετατρέπεται από πεδίο ανταγωνισμού σε πεδίο αναγκαστικής συνεργασίας!